
Anstandsschenkung: Höhe, Grenzen, Beispiele
Eine Anstandsschenkung hat keine feste Euro-Grenze. Entscheidend sind Anlass, soziale Üblichkeit, familiäre Nähe und die wirtschaftlichen Verhältnisse – besonders heikel wird es bei Pflichtteil, Rückforderung und Schenkungsteuer.
Strategisch planen.
Vermögen sichern.
Vermögen bringt Verantwortung – und steuerliche Gestaltungsmöglichkeiten. Lassen Sie Ihre persönliche Situation individuell analysieren und erfahren Sie, welche Strategien für Vermögensschutz, Nachfolge und langfristige Steueroptimierung sinnvoll sind.

Anstandsschenkung: Wie hoch darf sie sein?
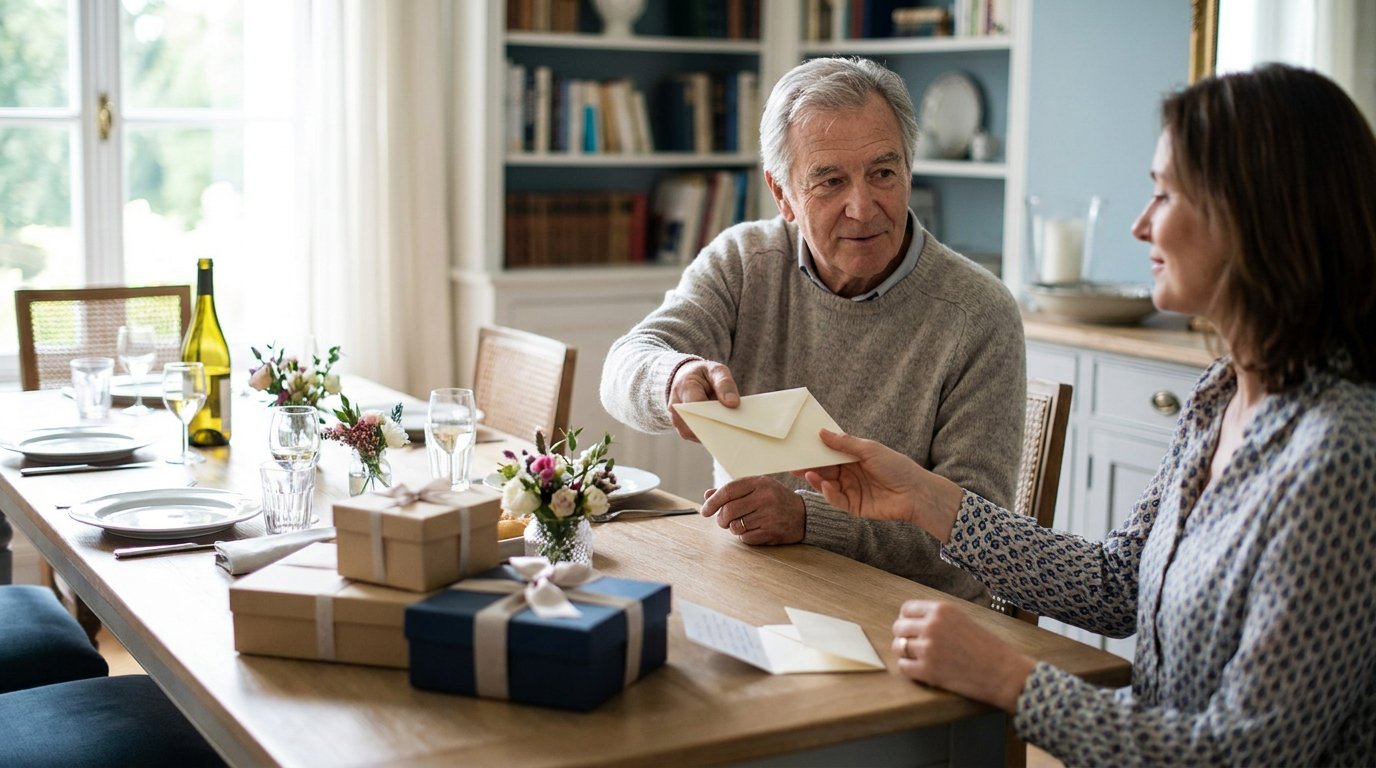
Eine Anstandsschenkung hat keine feste Euro-Grenze. Entscheidend sind Anlass, familiäre Nähe, sociale Üblichkeit und die wirtschaftlichen Verhältnisse. Ein Weihnachts- oder Hochzeitsgeschenk wird deshalb anders bewertet als jahrelange Überweisungen zum Vermögensaufbau für Kinder oder Enkel. Streit über die Höhe entsteht meist erst bei Rückforderung, Pflichtteil oder Schenkungsteuer.
Entscheidend ist nicht der Betrag allein - sondern der soziale Rahmen
Bei der Frage nach der Höhe einer Anstandsschenkung zählt nicht der Betrag allein. Gerichte prüfen den Einzelfall: Anlass, persönliche Nähe, örtliche und gesellschaftliche Gepflogenheiten sowie die finanzielle Lage beider Seiten. Wichtig sind außerdem Häufigkeit, Jahressumme und der Gesamtcharakter der Zuwendung. Gerade Grenzfälle werden nicht völlig einheitlich beurteilt; für die steuerliche Einordnung sind außerdem die Steuerklassen bei der Schenkungsteuer relevant.
Anstandsschenkung oder Pflichtschenkung? Hier verläuft die Grenze
Eine Anstandsschenkung ist ein gesellschaftlich erwartetes Geschenk, dessen Ausbleiben als unpassend wirken kann. Eine Pflichtschenkung - also eine Zuwendung aus sittlicher Pflicht - kann im Einzelfall höhere Werte tragen. Maßgeblich sind Beziehung, soziale Stellung, finanzielle Umstände und mögliche Leistungen des Beschenkten. Ein deutlich überzogener Mehrbetrag bleibt trotzdem rechtlich angreifbar und ist nicht automatisch eine steuerfreie Geldschenkung.
Praxisbeispiele geben Orientierung: von Weihnachtsgeschenken bis zu wiederkehrenden Geldzahlungen
In der Praxis hilft dieser Vergleich:
Weihnachten oder Geburtstag
- Spricht eher für Üblichkeit: einmaliger Anlass, Betrag passt zum Lebensstandard
- Warnsignal: Es gibt keine pauschal sichere Weihnachtssumme.
Hochzeit oder Jubiläum
- Spricht eher für Üblichkeit: persönlicher Anlass, enge Beziehung
- Warnsignal: Wert liegt deutlich über dem sozial Üblichen.
Monatliche oder jährliche Geldzahlungen
- Spricht eher für Üblichkeit: nur selten
- Warnsignal: fehlender Anlass, jahrelange Wiederholung, hohe Gesamtsumme, Vermögensaufbau
Wenn der Schenker später verarmt: Dann wird die 10-Jahresfrist wichtig
Verarmt der Schenker später, können frühere Schenkungen grundsätzlich zurückgefordert werden; den Anspruch kann auch der Sozialhilfeträger übernehmen. Relevant ist hier die 10-Jahresfrist des Rückforderungsrechts wegen Verarmung. Sie ist nicht identisch mit anderen 10-Jahresregeln, etwa bei Pflichtteil oder vorweggenommener Erbfolge. Streit beginnt oft erst bei Pflegekosten. Bei langjährigen Zahlungen spielt mit hinein, ob die spätere Bedürftigkeit von Anfang an absehbar war. Mehr zur anderen 10-Jahreslogik findest Du in unserem Wissen zur vorweggenommenen Erbfolge.
Beim Pflichtteil zählt die Ausnahme - aber nur in engen Grenzen
Bei der Pflichtteilsergänzung bleiben Anstands- und Pflichtschenkungen ausnahmsweise außen vor; normale Schenkungen können relevant sein. Geprüft werden Näheverhältnis, soziale Stellung, wirtschaftliche Lage, gesellschaftliche Üblichkeit und mögliche Gegenleistungen wie Pflege oder Mitarbeit. Steht die Schenkung fest, muss der Beschenkte die Ausnahme darlegen und belegen. Wie der Pflichtteilsergänzungsanspruch berechnet wird, erläutern wir Schritt für Schritt.
Also steuerlich gilt: Große Gelegenheitsgeschenke sind heikel
Auch schenkungsteuerlich ist das übliche Gelegenheitsgeschenk nur eng anerkannt. Entscheidend ist die allgemeine soziale Üblichkeit, nicht bloß ein hohes Vermögen des Schenkers. Die Rechtsprechung hat deshalb sehr hohe Festtagsgeschenke nicht mehr als üblich akzeptiert. Das ist von persönlichen Freibeträgen und anderen Steuerfragen zu trennen. Vertiefend helfen unsere Wissensseiten zu Schenkungsteuer-Freibeträgen, steuerfreien Geldschenkungen und Schenkungen an Enkel.
So dokumentierst Du größere Familiengeschenke sauber
Für größere Familiengeschenke solltest Du - auch mit Blick auf die Anzeigepflicht bei Schenkungen - mindestens Folgendes festhalten:
- Anlass, Datum, Betrag und Empfänger.
- Häufigkeit, Jahressumme und Zweck der Zuwendung.
- Pflege, Mitarbeit oder andere Leistungen des Beschenkten separat.
- Bei wiederkehrenden Zahlungen kurz schriftlich trennen: Anlassgeschenk, Unterstützung oder Nachfolgeplanung.
Das löst die rechtliche Einordnung nicht automatisch, verbessert aber die Beweislage gegenüber Erben, Behörden und Sozialträgern deutlich.



Ihre Steuerlast ist kein Naturgesetz.
Bei hohen Einkommen und großen Vermögen können ungenutzte steuerliche Gestaltungsmöglichkeiten schnell teuer werden. Lassen Sie prüfen, wo sich Ihre Steuerlast legal und nachhaltig optimieren lässt.